Holding familiar em Belo Horizonte
Holding não é apenas uma empresa. É uma estratégia de organização patrimonial, empresarial e sucessória
Para quem construiu patrimônio, possui empresas ou aufere rendimentos elevados, a forma como os bens e negócios estão estruturados pode fazer diferença na gestão, sucessão, governança familiar e tributação.
A holding pode ser uma das ferramentas utilizadas para organizar essa estrutura.
Mas não existe uma holding pronta ou uma fórmula que sirva para todas as famílias.
A estrutura precisa ser construída a partir do patrimônio, das empresas, da família e dos objetivos de cada cliente.
O que uma holding pode fazer pelo seu patrimônio?
Uma holding pode reunir, sob uma estrutura societária planejada, diferentes interesses patrimoniais e empresariais da família.
Isso pode permitir uma organização mais eficiente de:
- participações em empresas;
- imóveis;
- investimentos;
- distribuição de resultados;
- patrimônio familiar;
- sucessão das participações societárias;
- governança entre os membros da família.
Mas o verdadeiro valor da holding não está apenas na constituição da pessoa jurídica.
Está em como ela é estruturada, utilizada e integrada ao planejamento familiar, patrimonial, empresarial e tributário.
Holding e família: organizar o patrimônio também é prevenir conflitos
Quando o patrimônio cresce, as relações familiares e empresariais podem se tornar cada vez mais complexas.
- Filhos podem entrar ou não nos negócios
- Cônjuges podem ter diferentes regimes de bens
- Herdeiros podem possuir interesses distintos
- Empresas podem crescer e incorporar novos sócios
Sem planejamento, questões patrimoniais e familiares podem acabar sendo discutidas justamente nos momentos mais delicados.
A holding pode fazer parte de uma estratégia de governança patrimonial e familiar, estabelecendo uma estrutura mais organizada para a administração e a sucessão.
O objetivo não é afastar a família do patrimônio.
É criar regras mais claras para que o patrimônio possa continuar sendo administrado e transmitido de maneira organizada entre as gerações.
Holding também é planejamento sucessório
Uma das possibilidades mais relevantes da holding está na organização da sucessão empresarial e patrimonial.
Em determinadas estruturas, a sucessão pode ser planejada por meio da transmissão de participações societárias, em vez de deixar toda a organização patrimonial para o momento do inventário.
Isso pode permitir que o titular do patrimônio participe ativamente da construção da sucessão enquanto está vivo.
A estrutura pode ser integrada a outros instrumentos:
Holding
familiar
- Doação de quotas
- Usufruto
- Testamento
- Partilha em vida
- Pacto antenupcial
- Cláusulas restritivas
- Contrato de convivência
Holding não substitui o planejamento sucessório. Ela pode fazer parte dele.
E para quem possui empresas?
A holding também pode desempenhar uma função empresarial.
Ela pode ser utilizada para organizar participações societárias, controle, governança e estrutura de grupos empresariais, de acordo com a atividade e os objetivos dos sócios.
Em determinados casos, isso pode facilitar:
- organização do controle societário;
- separação entre patrimônio e atividade operacional;
- estruturação de investimentos;
- governança entre familiares;
- sucessão empresarial;
- reorganizações societárias;
- planejamento da distribuição de resultados.
A estrutura, entretanto, precisa respeitar a autonomia patrimonial das empresas e ser utilizada de forma efetiva e regular.
Holding e tributação: existe vantagem?
Pode existir.
Mas holding não significa automaticamente pagar menos impostos.
A eficiência tributária depende da natureza dos bens e rendimentos, da atividade desenvolvida, do regime tributário, da estrutura societária e das operações realizadas.
Além disso, o cenário tributário está mudando.
A regulamentação da Reforma Tributária e as novas regras nacionais do ITCMD tornam ainda mais importante avaliar se estruturas patrimoniais existentes continuam adequadas. A LC 227/2026 estabeleceu normas gerais para o ITCMD e trouxe mudanças relevantes para doações e transmissões patrimoniais.
Por isso, uma holding precisa ser planejada. E revisada.
Uma holding criada há alguns anos ainda é adequada hoje?
Essa é uma pergunta que muitos empresários e famílias deveriam fazer.
Uma holding constituída em outro momento pode ter sido adequada às regras tributárias, societárias e familiares existentes naquela época.
Mas a legislação muda.
O patrimônio muda.
A empresa muda.
A família muda.
E a própria finalidade da holding pode mudar.
Por isso, também é possível fazer a revisão e adequação de holdings já existentes, avaliando sua estrutura societária, patrimonial, sucessória e tributária diante das mudanças legislativas e da realidade atual da família.
Sua holding está preparada para o novo cenário?
A Reforma Tributária não deve ser analisada apenas por quem está pensando em constituir uma holding.
Quem já possui uma holding também precisa avaliar se a estrutura continua eficiente e juridicamente adequada.
A revisão pode envolver:
- Estrutura societária
- Análise do contrato social, distribuição de quotas, administração, poderes e regras de governança.
- Estrutura patrimonial
- Avaliação dos bens e direitos mantidos pela holding e sua compatibilidade com a finalidade societária.
- Estrutura sucessória
- Verificação das regras de transmissão das quotas e sua integração com o planejamento familiar.
- Estrutura tributária
- Avaliação dos impactos das mudanças legislativas e da forma como a holding vem sendo utilizada.
- Governança familiar
- Revisão das regras de administração, tomada de decisões e relacionamento entre os membros da família.
Uma holding não deve ser criada e esquecida. Ela precisa acompanhar a vida do patrimônio.
Sua holding foi realmente constituída de forma válida?
Nem toda holding existente no mercado foi estruturada com o mesmo cuidado.
Problemas na constituição ou na utilização da sociedade podem comprometer sua finalidade e gerar consequências jurídicas importantes.
Por isso, também atuo na análise de holdings já constituídas, inclusive em situações envolvendo:
- irregularidades na constituição;
- vícios societários;
- ausência ou inadequação de integralização do capital;
- confusão patrimonial;
- desvio de finalidade;
- negócios jurídicos questionáveis;
- utilização inadequada da pessoa jurídica;
- conflitos entre sócios e familiares;
- risco de desconsideração da personalidade jurídica.
A autonomia patrimonial da pessoa jurídica não é absoluta. O Código Civil prevê hipóteses específicas para a desconsideração quando caracterizados abuso da personalidade jurídica, desvio de finalidade ou confusão patrimonial.
Por isso, uma holding precisa ser juridicamente real, e não apenas existir no papel.
Holding e desconsideração da personalidade jurídica
A holding não é um instrumento de blindagem absoluta.
Quando a pessoa jurídica é utilizada de forma abusiva, pode haver questionamentos judiciais e, preenchidos os requisitos legais, desconsideração da personalidade jurídica.
Por isso, uma estrutura patrimonial segura depende não apenas do contrato social, mas também da forma como a sociedade é efetivamente administrada e utilizada.
Minha atuação também contempla situações em que a holding já está envolvida em processos judiciais ou apresenta indícios de irregularidades que possam comprometer sua autonomia patrimonial.
Planejamento patrimonial não é criar uma barreira contra a lei. Isso não existe.
É construir uma estrutura legítima, funcional e coerente com a realidade patrimonial.
Um exemplo prático: quem recebe R$ 60 mil por mês
Imagine um empresário que recebe R$ 60.000 por mês em lucros e dividendos de sua empresa.
- Distribuído por mês
- R$ 60.000em lucros e dividendos
- No ano
- R$ 720.000doze meses iguais
- Retenção a partir de 2026
- R$ 72.00010% sobre o valor pago no mês, quando a mesma empresa paga mais de R$ 50 mil no mesmo mês à mesma pessoa física residente no Brasil
Mas imagine que esse empresário não precise retirar todo o dinheiro para sua pessoa física.
Em uma estrutura empresarial adequadamente planejada, os resultados podem, conforme a legislação e a estrutura concreta, permanecer em uma pessoa jurídica para reinvestimento, aquisição de patrimônio ou expansão dos negócios, em vez de serem imediatamente distribuídos à pessoa física.
Se, ao contrário, parte desses recursos puder permanecer na estrutura empresarial para reinvestimento, esse valor não precisa necessariamente ser imediatamente submetido à tributação na pessoa física, permitindo que o capital continue sendo utilizado dentro da estrutura.
A holding não faz imposto desaparecer.
Ela pode permitir uma estruturação mais eficiente do patrimônio e do fluxo de recursos, especialmente quando o titular não precisa retirar todo o resultado para seu consumo pessoal.
Por isso, para quem recebe R$ 50 mil, R$ 60 mil, R$ 100 mil ou mais por mês, a pergunta não deveria ser apenas: “Quanto vou economizar com uma holding?”
Mas sim: “Quanto do meu patrimônio precisa estar na pessoa física e quanto pode permanecer organizado dentro de uma estrutura empresarial?”
É essa resposta que deve orientar o planejamento.
Como funciona o trabalho?
Diagnóstico da estrutura atual
Conheço o patrimônio, as empresas, a renda, a família e os objetivos.
Construção da estratégia
Defino o que precisa ser organizado e quais objetivos a estrutura deverá atender.
Estruturação da holding
Quando a holding for adequada, elaboro a estrutura societária e os documentos necessários para sua constituição.
Integração patrimonial e sucessória
A holding pode ser conectada a doações, usufruto, testamento, planejamento matrimonial e outros instrumentos.
Revisão de holdings existentes
Avalio estruturas já constituídas para verificar sua adequação às mudanças legislativas e à realidade atual do patrimônio.
Atuação em situações de irregularidade
Também analiso holdings que apresentam problemas de constituição, vícios societários, confusão patrimonial ou que estejam envolvidas em demandas relacionadas à desconsideração da personalidade jurídica.
Eu explico: holding familiar
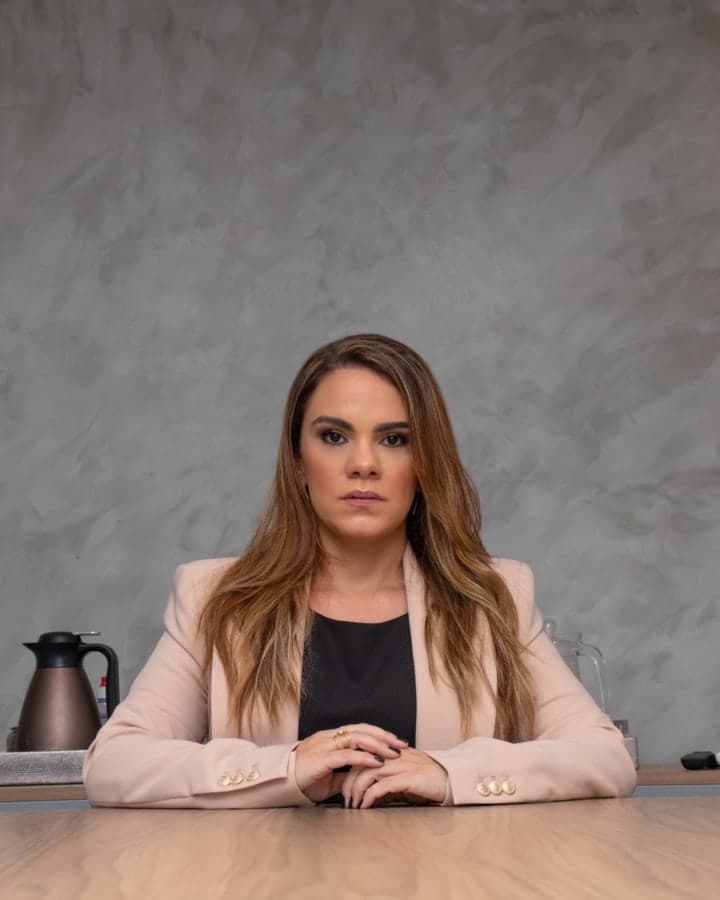
Quem conduz
Danielle Silva
OAB/MG 106.806
- Advogada desde 2006
- Especialista em Direito das Famílias e Sucessões
- Especialista em Direito Tributário pela PUC Minas
- Mediadora extrajudicial
- Presidente da comissão temática de Direito das Famílias e Sucessões da OAB subseção de Contagem/MG
- Integrante das comissões estaduais de Sucessões e de Políticas de Gênero da OAB/MG
- Membro do IBDFAM, Instituto Brasileiro de Direito de Família
Perguntas frequentes
Dúvidas sobre holding familiar
Veja também
Planejamento sucessório
Para quem tem patrimônio, imóveis ou empresa e quer organizar a transmissão antes que ela aconteça, em vez de deixá-la para um inventário.
Doação e partilha em vida
Para quem quer antecipar a transmissão do patrimônio ainda em vida, por doação de imóveis ou pela partilha entre os herdeiros, sem perder o controle do que construiu.
Planejamento matrimonial estratégico
Para casais com patrimônio anterior, empresa ou renda relevante, que querem entender as consequências patrimoniais do casamento antes de formalizá-lo.
Publicações
Publicações sobre holding familiar
Sua holding está preparada para o patrimônio que você tem hoje?
Uma estrutura criada anos atrás pode não ser a melhor estrutura para o patrimônio, a empresa e a família que existem hoje.
A legislação mudou.
A tributação mudou.
As famílias mudam.
Os negócios crescem.
O planejamento patrimonial precisa acompanhar essas mudanças.
Constituição, revisão ou reestruturação: a holding precisa fazer sentido para a sua realidade.
Aviso importante
Os atendimentos são agendados exclusivamente pelo WhatsApp oficial do escritório. Por segurança, desconfie de contatos que solicitem pagamentos ou informações em nome do escritório por outros canais.